新的Bizfile门户网站已于2024年12月9日取代BizFile+处理ACRA申报事宜,而Corppass如今几乎是公司每一项政府数字服务与企业管控之间的关键环节。如果新加坡公司在角色分配或登录账户共享上出现失误,法定申报可能在截止日期当天被卡住。
在本博客中,我们将讨论新加坡公司如何设置Bizfile访问权限,以及如何指定合适的Corppass管理员。我们会说明公司秘书、财务人员、薪资团队和税务代理各自应获得的服务专属权限;最后,我们会介绍在更换服务商或员工离职时,如何干净利落地移除相关访问权限。
2026年新加坡公司的Bizfile访问权限如何运作?
该门户将通过Corppass进行的企业操作与通过Singpass进行的个人确认区分开来,并于2024年12月9日取代了旧界面。
企业用户通过与企业唯一实体编号(UEN)关联的Corppass实体账户代表公司行事。个人可通过自己的Singpass在Bizfile中确认其作为职位持有人的任命或撤任;股份及股东信息更新通常由获Corppass授权的业务用户办理。这两条路径不能被当作同一套权限组合来处理。ACRA于2024年12月9日正式推出全新Bizfile门户,取代原有的BizFile+,因此带有旧日期的截图或操作步骤可能已与当前门户不符。
个人确认的要求因具体交易而异,因此单一的“授权人—提交人—查看人”图表无法涵盖所有申报事项。公司应在当前Bizfile页面上逐项核实每项权限,而不是照搬旧的角色清单。
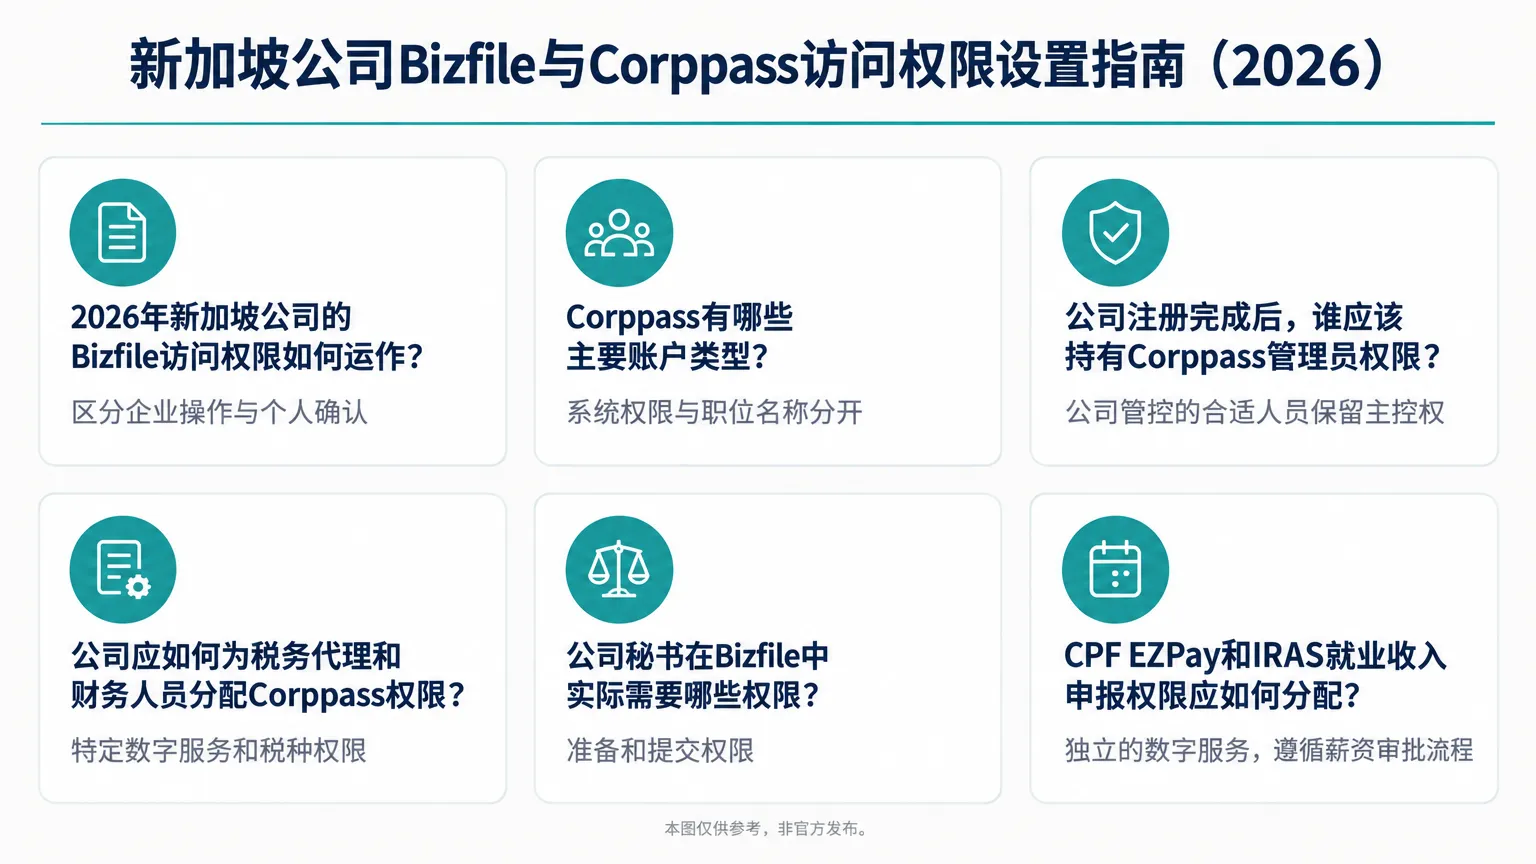
Corppass有哪些主要账户类型?
Corppass将系统权限与职位名称区分开来;每种账户类型授予的权限范围各不相同。
董事、公司秘书或财务经理等职位名称并不会自动赋予其任何电子服务角色。Corppass区分多种账户类别,包括注册官员、管理员、副管理员、普通用户和查询用户。注册官员可以指定和管理管理员,而管理员和副管理员负责管理用户及数字服务访问权限。这属于系统层面的权限分配,并不意味着某位创始人、董事或外部服务商必须亲自担任管理员。
下方的对比表总结了每种账户类型的核心权限。对所有电子服务的宽泛访问授权可能带来比预期更大的权限范围,公司在进行此类授权前应仔细核查相关机构的角色设置。
Corppass账户类型及核心权限
| 账户类型 | 核心权限 | 应避免的常见误用 |
|---|---|---|
| 注册官员 | 指定和管理管理员;处理高层实体控制权变更 | 未核实实时角色而将每位董事视为注册官员 |
| 管理员 | 创建和管理副管理员、用户及数字服务分配 | 默认将管理员权限交给外部服务商 |
| 副管理员 | 在管理员设定的范围内进行操作 | 将副管理员误认为拥有完整管理员控制权 |
| 普通用户 | 仅使用被分配的数字服务 | 向所有人开放所有电子服务的访问权限 |
| 查询用户 | 仅限查看的只读权限,用于核对记录 | 期望仅凭查询权限就能提交申报表 |
公司注册完成后,谁应该持有Corppass管理员权限?
建议由公司管控的合适人员保留主控权,并安排受控的备用管理员或副管理员。
这属于本团队基于公司治理的专业判断,并非法律规定。建议公司将主要Corppass管理权保留在合适的公司管控人员手中,并指定另一名公司管控人员作为备用管理员或副管理员,以维持连续性。外部公司秘书可以指导设置流程,但不应仅仅为了方便而成为唯一的管理员。
如主要管理者是远程创始人,公司除应安排能够及时处理权限事务的备用人员外,还应单独评估新加坡公司的税务居民身份;两项安排都关系到公司能否持续履行自身治理职责。Corppass和Singpass的登录凭证不得在个人之间共享或转让。每个用户都需要拥有经单独授权的账户;让员工或服务商使用创始人的登录账户是不可接受的。
按企业角色划分的示例权限分配表
| 角色 | 典型访问权限 | 应拒绝的过度权限 |
|---|---|---|
| 董事或授权人员 | 审批企业行为并完成个人确认 | 共享个人Singpass或Corppass登录凭证 |
| 公司秘书或注册申报代理 | 准备和提交法定申报文件 | 成为唯一Corppass管理员或拥有所有Bizfile交易权 |
| 财务人员 | 查询及付款/账户查看;特定申报服务 | 董事变更、股本变更或用户管理权 |
| 税务代理 | 特定的IRAS数字服务和税种 | GST、CPF、就业收入或不相关的税务访问 |
| 薪资或HR | CPF EZPay和就业收入提交 | 企业所得税或ACRA企业申报权 |
公司应如何为税务代理和财务人员分配Corppass权限?
税务代理和财务人员需要的是特定的数字服务和税种权限,而非宽泛的用户管理权或不相关的税务权限。
新加坡税务局(IRAS)规定,包括税务代理在内的员工和第三方,在访问myTax Portal中企业的IRAS数字服务前,必须先获得Corppass授权。该授权具有税种针对性:企业所得税授权并不会自动涵盖消费税(GST)、就业收入、预扣税或产业税相关业务。
对于企业所得税申报,必须由获授权的“企业所得税(申报及申请)”批准人提交预估应税收入(ECI)申报表。对于消费税,“GST(申报及申请)”服务区分准备人和批准人角色,只有批准人才能提交申报表。权限的添加应仅限于服务合同所涵盖的税种和功能。
公司秘书在Bizfile中实际需要哪些权限?
公司秘书工作需要的是准备和提交权限;公司董事保留审批和个人确认的权力。
Bizfile权限应按具体交易及当前页面显示的角色配置。以下分工可作为区分企业控制权、申报工作和个人确认的起点,但每项交易仍须逐项核实实际访问与确认要求。
1. 董事或其他授权人员:审批与个人确认
董事或其他授权人员负责审批相关企业行为,并完成交易所要求的个人确认。Bizfile将企业Corppass访问与个人Singpass确认区分开来,具体要求取决于交易类型。
2. 公司秘书或注册企业服务提供商:准备与提交
公司秘书或注册企业服务提供商可准备和提交法定申报文件。注册企业服务提供商只有在客户确认其客户名单请求后,才能通过其CSP档案进行申报,并可授权内部员工获得申报权限;这并不表示其应成为企业的主管理员。
3. 当前交易页面:核实实际权限标签
“授权人”、“提交人/准备人”和“查看人”等标签可能因具体交易而异,应以当前Bizfile页面显示的权限为准。《企业服务提供商法案》于2025年6月9日生效;当时已在新加坡境内或从新加坡提供受监管企业服务的服务商须在2025年12月9日前向ACRA注册为CSP,而该注册本身不决定客户方的Corppass角色分配。
税务与薪资的服务专属数字访问权限
| 数字服务 | 所需访问权限 | 默认不应授予的对象 |
|---|---|---|
| 企业所得税(申报及申请) | ECI或企业所得税申报的批准人 | 公司秘书或CPF用户 |
| GST(申报及申请) | 已注册GST企业的准备人和批准人 | 未注册GST的公司;公司秘书 |
| CPF EZPay | 管理员或编辑 | 公司秘书或税务代理 |
| 就业收入记录提交 | 就业收入申报的批准人 | 除非受聘,否则不包括公司秘书 |
CPF EZPay和IRAS就业收入申报权限应如何分配?
这些属于独立的数字服务,应遵循薪资的复核审批流程,而非税务或公司秘书的访问权限。
根据新加坡中央公积金局(CPF Board)的指南,CPF EZPay访问权限是通过Corppass针对已注册UEN的实体进行分配的。用户必须被指定为CPF EZPay管理员或编辑人员才能使用该系统。只有通过Corppass获得“就业收入记录提交”授权的人员才能访问相关的就业收入功能,且提交操作需要批准人角色。
这些权限应仅授予薪资或人力资源人员,或受聘的薪资代理,而不应默认授予公司秘书或企业所得税代理。雇主在授权前应确认自身使用的是myTax Portal、薪资软件,还是API工作流。
按访问渠道划分的离职清单
| 渠道 | 操作 | 需留存的证据 |
|---|---|---|
| Corppass | 移除用户及数字服务分配 | 带有日期的撤销截图或日志 |
| Bizfile或ACRA | 撤销申报及授权权限;更新注册申报代理 | Bizfile的确认信息 |
| IRAS企业所得税及GST | 移除税务代理授权或特定服务访问权 | IRAS授权状态 |
| CPF EZPay | 移除管理员或编辑权限 | CPF门户确认信息 |
| 就业收入 | 移除就业收入服务访问权 | 薪资软件或门户确认信息 |
离职和权限审查清单应包含哪些内容?
逐一移除各项数字服务权限,恢复公司管理员控制权,并在下一次申报前确认新用户已具备所需权限。
当服务商或员工离职时,公司应移除其所有过时的Corppass、Bizfile、IRAS、GST、CPF和就业收入访问权限,随后确认接替用户已获得所需的访问权限。这属于本团队的专业判断,是推荐的最佳实践,而非一项官方的统一跨部门程序。具体的移除路径、时间安排和证据留存方式应针对各个机构逐一确认。
切勿通过要求前员工或前服务商登录系统,或提交虚假申报来测试权限撤销是否生效。定期进行权限审查有助于在人员变动期间发现过时权限,但这属于治理实践,而非法定要求。
总结
核心原则是按数字服务执行最小权限原则。建议的最小权限方法包括:
- 将实体控制权与交易工作分离。
- 将Corppass主控权保留在由公司管控的人员手中。
- 仅向税务代理授予相关的IRAS服务和税种权限。
- 在服务合同结束时正式撤销访问权限。这有助于保护ACRA、IRAS、CPF Board和新版Bizfile门户中的申报截止日期、审计轨迹及敏感记录。
在每次提交前,应根据实际门户核实具体的角色标签和权限。注册企业服务提供商可以指导整个设置过程,但公司董事仍需负责授权企业行为和个人确认。本文中的示例权限分配表仅为参考起点,应根据公司的治理模式进行调整。
3E Accounting Singapore协助新加坡公司规划政府门户与对应负责人的匹配,准备访问权限登记表,并在更换服务商或员工变动时协调离职交接。我们在不掌控客户主登录凭证的前提下,提供公司注册、公司秘书、税务及薪资服务。欢迎通过我们的联系页面进行咨询。
常见问题
主控权应由公司管控的人员持有,通常是常驻新加坡的董事、创始人或高级员工,并配备备用管理员或副管理员以保障连续性。外部公司秘书可以指导设置,但不应仅为方便而成为唯一管理员。
不需要。税务代理应获得针对相关IRAS数字服务和税种的特定Corppass授权。登录凭证绝对不得共享或转让。
企业用户通过Corppass关联的实体账户代表公司行事,而个人则需通过自己的Singpass确认某些任免和撤回事项。这两条路径的用途各不相同。
通常为法定申报的准备和提交权限。董事或其他授权人员负责审批企业行为并完成必要的个人确认;公司秘书在默认情况下不应持有唯一的Corppass管理员权限。
从每项数字服务中移除其访问权限,恢复公司管控的管理员权限,更新已注册的申报代理信息,并在提交前确认接替用户能够打开所需的服务。切勿通过前员工的登录或虚假申报来测试权限撤销效果。
Abigail Yu
董事
Abigail Yu 负责 3E Accounting Group 的高管领导工作,统筹运营、IT 解决方案、公共关系及数字营销,以推动业务成功。她持有新加坡国立大学传播及新媒体荣誉学位,在危机管理、财经传播及企业传播方面具备深厚专长。