在新加坡注册成立的公司,并不自动成为新加坡税务居民。就新加坡公司税务居民身份而言,远程创始人必须证明控制与管理实际在何处行使。
本2026年指南探讨一家由外国股东拥有且由海外管理的新加坡公司能否取得税务居民身份及居民身份证明书(COR)。在这篇博客中,我们讨论IRAS的控制与管理测试及虚拟董事会议规则,并涵盖名义董事安排、外资控股公司、时间线以及一个示意性的准备度框架。
新加坡公司税务居民身份:远程创始人需要了解IRAS测试什么?
新加坡税务居民身份取决于战略决策在哪里作出,而非公司在哪里注册或进行行政事务。
IRAS采用单一、基于事实的测试:如果一家公司在相关期间的控制与管理在新加坡行使,则该公司就该估税年度(Year of Assessment, YA)为新加坡居民。控制与管理是指就战略事项作出决策——即塑造公司方向的那类选择,例如批准预算、重大合同、高层任免、融资及利润分配。在新加坡注册成立、本地注册办公地址、新加坡银行账户,以及日常簿记或公司秘书行政事务,本身并不代表税务居民身份。IRAS会考虑每家公司的全部事实,因此没有任何单一文件或地址具有决定性。
在实践中,通常的决定因素是董事会会议在何处举行以作出上述战略决策。这是分析的起点,而非终点。在新加坡举行董事会会议并不能就此了结分析。当海外方作出实质性决策时,IRAS可能认定控制与管理在其他地方行使。这些海外方可能包括创始人、母公司或投资管理人。这一测试关乎真实权限与真实审议,这正是远程管理的公司需要审慎准备证据,而非一叠已签署决议的纸面记录。
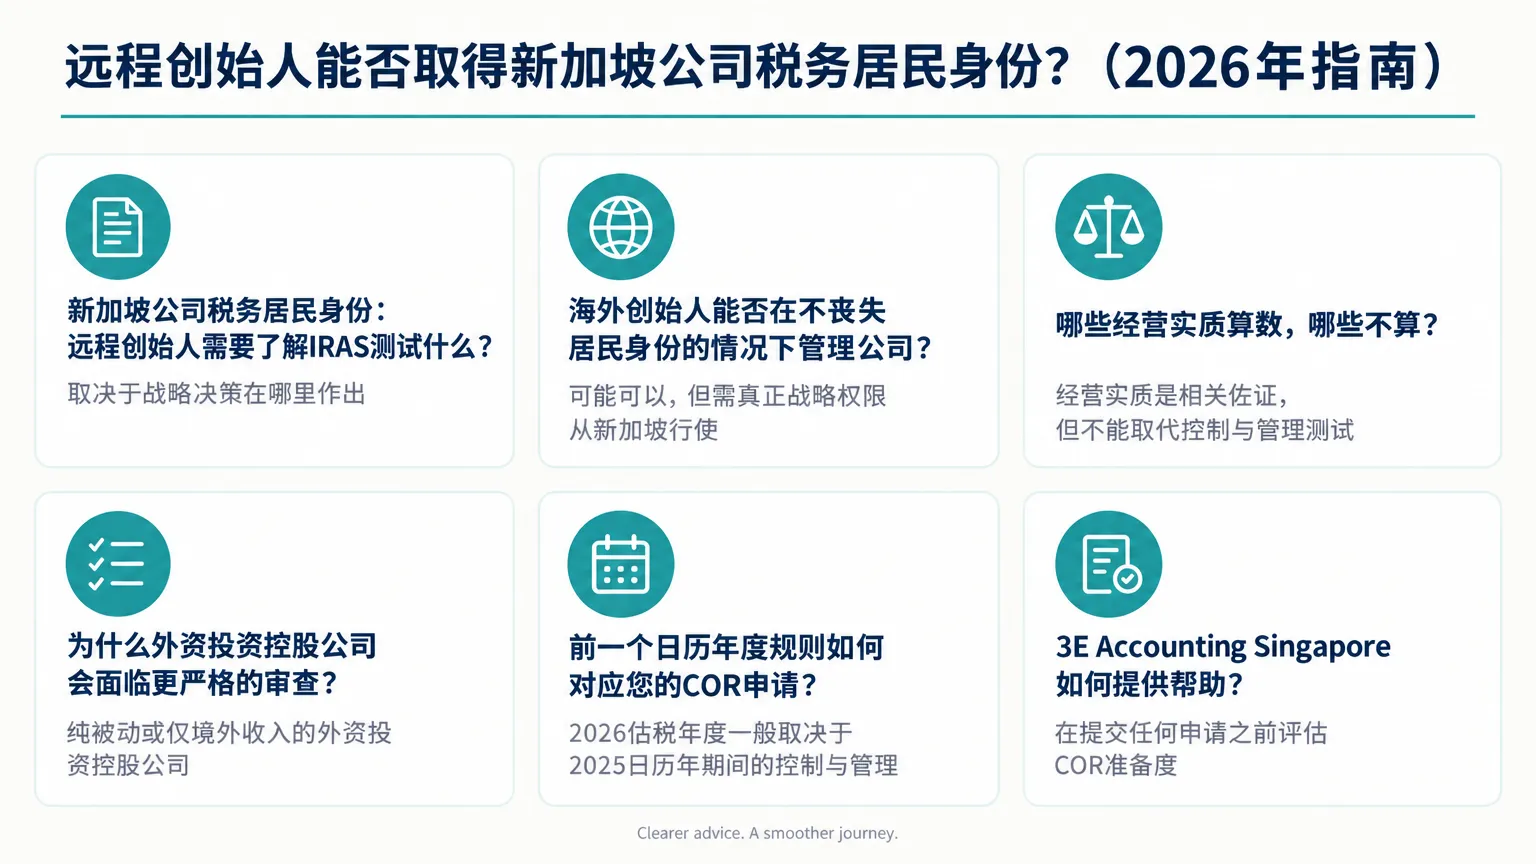
海外创始人能否在不丧失居民身份的情况下管理公司?
可能可以,但前提是拥有真正战略权限的人从新加坡行使该权限——仅在国外保留否决权的远程创始人会危及居民身份。
《1967年公司法》(Companies Act 1967)由会计与企业管制局(Accounting and Corporate Regulatory Authority, ACRA)管理,规定每家在新加坡注册成立的公司必须至少有一名通常居住在新加坡的董事。这是一项公司法要求。它本身并不确立新加坡税务居民身份,创始人不应把委任本地居民董事当作税务居民身份的解决方案。
对于虚拟董事会会议,IRAS一般认可以下任一条件成立时,战略决策视为在新加坡作出:
- 拥有战略权限的董事中,至少50%身在新加坡。
- 董事会主席身在新加坡。
有两点须注意。其一,“一般”一词很重要——IRAS可以考虑全部事实。其二,被计入的董事必须确实拥有作出战略决策的权限;只签署预先议定文件的董事并不符合条件。
我们的税务团队审查远程管理公司时,最关注一个问题:新加坡本地的决策者是否拥有真正的权限?同期会议记录、电子邮件往来、授权文件及签署时间,远比职位头衔或注册办公地址更能说明真相。以下三种模式说明了分析如何不同。
1. 创始人在海外,名义本地董事
在这种模式下,创始人及实质性决策者都在海外,而新加坡居民名义董事的存在只是为了满足《公司法》的要求。如果名义董事仅在收到海外指示后才签署文件,且名义董事协议将战略事项保留给创始人决定,就这些事实而言,并不能证明新加坡的控制与管理。请注意,公司不可能合法地让所有董事都居住在海外,因此“全部董事都在海外”的实际情况,意味着所有真正的决策者都在海外,而本地董事只是名义上在职。
2. 有名无实的本地董事
典型的警示迹象包括:模板化的全体一致决议、没有记录任何审议过程、由海外传批的批准,以及在新加坡董事签署之前合同就已谈妥。当本地董事仅是追认时,决策的实质仍在海外,居民身份也随实质而定。这是对IRAS战略决策测试的诠释性应用,并非IRAS公布的规则,但经验丰富的从业者首先审视的正是这一模式。
3. 拥有真正权限的新加坡执行人员
一名常驻新加坡的执行董事或高级员工可能真正地制定方案、控制预算和银行事务,也可能协商重大合同,并参加在新加坡举行的实质性董事会会议。在这种情况下,居民身份的论据会更强,但IRAS仍会根据公司的全部事实作出判断。区分性的证据是同期的:会议记录、差旅与出席记录、电子邮件往来、雇佣记录、付款批准及签署时间。
远程创始人必须了解的居民身份因素(2026年)
| 因素 | 对新加坡税务居民身份的影响 | 备注 |
|---|---|---|
| 在新加坡注册成立及注册办公地址 | 不具决定性 | 注册成立并不必然代表税务居民身份 |
| 至少一名通常居住在新加坡的董事 | 不具决定性 | 属《1967年公司法》要求,并非税务居民身份的解决方案 |
| 在新加坡举行董事会会议 | 主要指标 | 通常的决定因素,但若战略决策在别处作出则不充分 |
| 虚拟会议中50%拥有战略权限的董事身在新加坡 | 一般认可 | 适用于该等董事拥有真正战略权限,或董事会主席身在新加坡的情况 |
| 本地员工、场所、薪资及银行账户运作 | 佐证性支持 | 无法治愈海外的战略控制 |
| 按海外指示行事的名义董事 | 削弱居民身份 | 战略控制仍属于海外指示方 |
哪些经营实质算数,哪些不算?
新加坡经营实质是相关的佐证,但它不能取代控制与管理测试。
IRAS会考虑新加坡董事会会议、本地董事作出的战略决策,以及在新加坡的关键员工。这些因素可以佐证本地管理。本地关键员工、场所、薪资及银行账户运作,可以解释公司为何在新加坡存在,但它们本身无法治愈海外的战略控制。
一家公司可能拥有强大的经营实质,但控制与管理方面的证据薄弱。当海外创始人仍批准以下事项时,便会出现这种风险:
- 年度预算
- 重大合同
- 借贷
- 高层任免
- 利润分配
一个示意性的准备度框架可以审视决策权限、董事会文件及会议记录、会议出席情况及实际所在地点,也可以审视差旅证据、授权安排及同期通讯。其目的在于检验新加坡本地的决策者在相关日历年期间是否行使了真正的战略权限。这不是IRAS规定的清单,也没有任何单一文件具有决定性。
同期证据的建议示例包括:
- 银行事务:批准银行关系、授权签署人或重大借贷的董事会会议记录。
- 合同:批准最终商业条款的董事会文件及会议记录。
- 关键高管:批准任命、薪酬及授权范围的董事会或委员会会议记录。
- 资金管理与利润分配:附资金管理文件的同期董事会决议。
为什么外资投资控股公司会面临更严格的审查?
仅拥有纯被动或仅境外来源收入、并按外国股东或外国母公司指示行事的外资投资控股公司,一般不被视为新加坡税务居民,但存在已公布的例外情况。
IRAS将仅拥有纯被动或仅境外来源收入、并按外国股东或外国母公司指示行事的外资投资控股公司,一般视为非新加坡税务居民。许多远程创始人使用新加坡控股实体持有股息、利息或资产,由海外管理人挑选投资、安排融资及决定股息金额。本地银行账户、注册办公地址及公司秘书记录,并不能改变控制行使的地点。
如果公司能证明新加坡的控制与管理,IRAS仍可能发出居民身份证明书。公司必须有在新加坡设立办公室的合理理由,并满足至少一项已公布的实质条件:
- 至少一名常驻新加坡的董事担任执行职务,且非名义董事。
- 至少一名关键员工常驻新加坡。
- 由一家新加坡相关公司管理该公司。
这些替代条件专门适用于投资控股的情境,不应被重新包装为适用于所有外资运营公司的通用清单。
与真正的运营公司对比颇具启示意义。一家在新加坡拥有客户、员工、场所、薪资及本地供应商活动的运营公司,可以解释自己为何在新加坡存在,而被动控股实体则难以同样令人信服。但即便如此,海外创始人可能仍保留对预算、重大合同、借贷、高层任免及利润分配的批准权。只有当董事会及新加坡高管获得并行使对这些事项的真正权限后,居民身份才站得住脚。这一对比属于一般性的专业评估,每家公司的前景取决于其自身事实。
远程创始人的COR申请时间线
| 项目 | 2025日历年 / YA 2026情况 | 指引 |
|---|---|---|
| YA 2026的管理窗口 | 2025年1月1日 – 12月31日 | 窗口已关闭;证据必须与该期间相关 |
| 新注册成立的公司 | 注册日期 – 2025年12月31日 | 公司成立之前的证据不予考虑 |
| 2026年9月起可网上申请COR的年份 | 2022–2026日历年 | 2027日历年自2026年10月起开放 |
| 创始人于2026年迁居或在新加坡举行董事会会议 | 支持YA 2027,而非YA 2026 | 2026年的行为对应2026年管理窗口 |
| 2025年决策在海外作出的申请 | 就该等事实而言为时过早 | 考虑推迟并积累前瞻性证据 |
前一个日历年度规则如何对应您的COR申请?
就2026估税年度而言,新加坡税务居民身份一般取决于2025日历年期间行使控制与管理的地点——该窗口已经关闭。
公司就某一估税年度的居民身份,一般以前一个日历年为基础。因此,2026估税年度(YA 2026)的居民身份,取决于2025年1月1日至12月31日期间行使的控制与管理;就2025年收入期间申请的COR,需要支持对应YA 2026居民身份的证据。对于新注册成立的公司,审查范围从注册成立之日起至12月31日,公司成立之前不存在的决策不能计入。
截至2026年9月,IRAS的网上COR申请服务允许就2022至2026日历年提出申请,而2027日历年的申请可自2026年10月起提出。然而,门户网站开放申请并不等于居民身份的证据:对于既有公司,IRAS仅在其业务的控制与管理于指明日历年全年在新加坡行使时才会发出COR;对于该年新注册成立的公司,相关期间应从注册成立之日起计算。
远程创始人最常见的时序错误,是在2026年安排创始人迁居或在新加坡举行董事会会议,然后据此支持YA 2026。2026年的行为一般支持2026年的管理窗口,从而对应YA 2027——而非已经关闭的2025年窗口。我们团队的一般性风险管理观点是:当一个海外决策期间已经结束后,推迟申请可能更为审慎。这是一种诠释,并非IRAS规则。公司随后可为较后的期间积累真正的前瞻性证据。一项缺乏依据的申请,可能与公司所得税申报及税收协定立场产生不一致。
战略决策的建议同期记录
| 战略决策 | 建议记录(示意性,非IRAS强制规定) |
|---|---|
| 银行关系、授权签署人及重大借贷 | 批准银行关系及授信的董事会会议记录,显示会议地点及理由 |
| 重大客户、供应商或许可合同 | 批准最终商业条款的董事会文件及所附会议记录 |
| 关键高管的任命或免职 | 批准任命、薪酬及授权范围的董事会或委员会会议记录 |
| 资金管理、现金池、投资及股息 | 附资金管理支持文件的同期董事会决议 |
3E Accounting Singapore如何提供帮助?
我们在提交任何申请之前评估COR准备度,让远程创始人在依赖税收协定优惠之前了解自身状况。
我们的税务团队对照IRAS控制与管理测试,审查治理文件、董事会记录及经营实质。我们就会计年度能否支持COR申请提出意见,也会评估架构是否首先需要真正的治理变革。在下列情况下,我们会在提出任何申请之前,将案件转介给专业税务或法律意见:
- 双重居民身份
- 外国常设机构
- 税收协定打破僵局条款问题
- 税务申报不一致
- 限制独立判断的名义董事安排
我们不建议仅为了试探IRAS是否接受而提交申请。计划搭建新架构的创始人,可以了解新加坡控股公司注册的选择。考虑迁居新加坡的人士,则应了解将适用于自己的新加坡个人所得税税率。
总结
新加坡公司税务居民身份对远程创始人而言是可以取得的,但它必须通过在相关日历年期间在新加坡作出的真实决策来赢得,而非通过本地地址、名义董事或一叠已签署的决议来取得。IRAS的控制与管理测试、虚拟会议条件、投资控股公司规则以及前一个日历年的时间线,共同构成一个框架。这个框架奖励真正的治理,惩罚纸面安排。
对于通过新加坡公司运营的外国创始人,应首先确定所涉及的日历年窗口,然后检验新加坡本地的决策者在该窗口期间是否持有并行使了真正的战略权限,最后才提交由同期记录支持的COR申请。如果该窗口已在海外决策中关闭,推迟通常是更负责任的做法,公司随后可为下一个期间重整治理。
3E Accounting Singapore可协助远程管理及外资拥有的公司审视治理文件、准备度及COR申请时机。在依赖税收协定优惠或COR之前,请联系我们的团队审视您公司的状况。
常见问题
不。根据IRAS的控制与管理测试,税务居民身份取决于战略决策在哪里作出。注册成立、注册办公地址及本地行政事务本身并不必然代表税务居民身份,IRAS会考虑每家公司的全部事实。
不。至少一名通常居住在新加坡的董事是ACRA之下的公司法要求,但它本身并不确立税务居民身份。仅按海外指示签署预先议定文件的名义董事,不太可能证明新加坡的控制与管理。
如果拥有战略权限的董事中至少50%身在新加坡,或董事会主席身在新加坡,IRAS一般将虚拟会议中作出的战略决策视为在新加坡作出。被计入的董事必须拥有作出战略决策的真正权限。
一般而言,仅拥有纯被动或仅境外来源收入、并按外国股东指示行事的外资投资控股公司,不被视为新加坡税务居民。若公司能证明新加坡的控制与管理、在新加坡设立办公室的合理理由,并满足至少一项已公布的实质条件,IRAS可能发出COR。
自2026年9月起,网上申请适用于2022至2026日历年,2027日历年自2026年10月起开放。请注意,就YA 2026而言,居民身份取决于2025日历年期间行使的控制与管理,因此您的证据必须与所申请的年份相符。
Abigail Yu
董事
Abigail Yu 负责 3E Accounting Group 的高管领导工作,统筹运营、IT 解决方案、公共关系及数字营销,以推动业务成功。她持有新加坡国立大学传播及新媒体荣誉学位,在危机管理、财经传播及企业传播方面具备深厚专长。